Assurance de copropriété et responsabilité du syndic : qui couvre quoi
Dans un immeuble, l’assurance copropriété que gère le syndic ne couvre pas tout. Trois couches coexistent : le contrat de l’immeuble, souscrit au nom du syndicat des copropriétaires ; les garanties propres du syndic professionnel, pour ses fautes et les fonds qu’il détient ; l’assurance de chaque copropriétaire pour son lot. L’origine du sinistre désigne le contrat qui joue.
Assurance copropriété, syndic, copropriétaires : trois étages à distinguer
Le malentendu courant tient à un raccourci : « l’assurance du syndic ». Le syndic n’est pas l’assuré du contrat de l’immeuble : il en est le gestionnaire, mandaté par le syndicat des copropriétaires, la collectivité de tous les propriétaires de lots. Ses missions générales sont décrites dans notre présentation du rôle du syndic de copropriété.
Trois assurés se partagent donc le risque :
- le syndicat des copropriétaires, pour la responsabilité attachée aux parties communes et, selon le contrat, pour les dommages subis par le bâtiment ;
- le syndic professionnel, pour ses fautes de gestion et pour les fonds qu’il détient ;
- chaque copropriétaire, pour les dommages que son lot peut causer à autrui, qu’il l’habite ou le loue.
Un même dégât des eaux peut mobiliser deux ou trois contrats à la fois. C’est l’origine de la fuite, pas l’endroit où l’eau se répand, qui oriente la déclaration.
Le contrat de l’immeuble, conclu au nom du syndicat
Le premier étage est collectif. Le contrat est conclu au nom du syndicat des copropriétaires, et le syndic le gère de bout en bout : négociation, signature, paiement, déclaration des sinistres touchant les parties communes.
Une responsabilité civile obligatoire depuis la loi ALUR
Depuis la loi n° 2014-366 du 24 mars 2014, dite loi ALUR, l’article 9-1 de la loi du 10 juillet 1965 impose à chaque syndicat de copropriétaires de s’assurer contre les risques de responsabilité civile dont il doit répondre. Ce risque découle de l’article 14 : le syndicat est responsable des dommages causés aux copropriétaires ou aux tiers ayant leur origine dans les parties communes, sans préjudice de toutes actions récursoires.
La décision appartient à l’assemblée générale. L’article 18 charge le syndic de soumettre au vote, à la majorité de l’article 24, la souscription de ce contrat ; si l’assemblée refuse, il peut contracter l’assurance pour le compte du syndicat, en application de l’article L. 112-1 du code des assurances.
La multirisque, facultative sauf clause du règlement
Le contrat dit multirisque immeuble couvre autre chose : les dommages matériels subis par les parties communes, incendie, dégât des eaux ou vandalisme, même sans responsabilité d’un tiers. Le service public la présente comme facultative, sauf si le règlement de copropriété l’impose ; il revient alors au syndic de vérifier la clause et de l’appliquer.
Les deux volets peuvent figurer dans un seul contrat. Pour savoir ce qui est garanti, mieux vaut lire les conditions particulières que l’intitulé commercial : les contrats d’assurance de l’immeuble en cours de validité figurent parmi les documents que le syndic professionnel met en ligne pour tous les copropriétaires.
Le syndic professionnel, lui-même assuré pour son métier
Le deuxième étage concerne le gestionnaire. La loi n° 70-9 du 2 janvier 1970, dite loi Hoguet, réserve l’activité de syndic aux titulaires d’une carte professionnelle portant la mention « syndic de copropriété », délivrée par la chambre de commerce et d’industrie. Son article 3 subordonne cette carte à une garantie financière et à une assurance couvrant la responsabilité civile professionnelle. Pour comprendre ce que recouvre une responsabilité civile professionnelle, avec ses garanties, ses plafonds, ses exclusions et l’attestation qui la prouve, le guide d’information guide-assurance-pro.com détaille ces notions métier par métier, professions de l’immobilier comprises.
Ce détour sert directement le conseil syndical. Un conseiller qui distingue un plafond de garantie d’une franchise, ou une exclusion d’un défaut de déclaration, lit l’attestation de son syndic avec un autre regard et prépare des questions précises avant le renouvellement du mandat.
La responsabilité civile professionnelle, pour la faute de gestion
Selon le service public, elle couvre les dommages que le syndic cause au syndicat ou à un copropriétaire dans son activité, dès lors qu’une faute en est à l’origine. La même fiche cite des cas où cette responsabilité a été retenue :
- des travaux non urgents commandés sans autorisation de l’assemblée générale ;
- des factures de prestataires réglées de façon erronée ou abusive ;
- des appels de fonds insuffisants pour les dépenses courantes ou les réparations nécessaires ;
- un défaut d’information sur l’assurance dommages-ouvrage avant un ravalement.
C’est alors la responsabilité civile professionnelle du syndic qui indemnise, dans les limites de son contrat, et non l’assurance de l’immeuble.
La garantie financière, pour les fonds détenus
Un syndic professionnel encaisse les charges, les appels de travaux et les cotisations au fonds de travaux en copropriété. La loi Hoguet décrit la garantie financière comme permettant le remboursement des fonds déposés, sommes du fonds de travaux comprises, et le service public la rattache aux cas de faillite ou de détournement. Elle répond à la disparition de l’argent, pas à l’erreur de gestion.
Syndic bénévole ou coopératif : pas de carte, une assurance conseillée
Le syndic non professionnel est forcément copropriétaire de l’immeuble : bénévole désigné par l’assemblée, ou coopératif, élu par le conseil syndical parmi ses membres. Il n’a pas de carte professionnelle, ni donc les deux garanties qu’elle impose. Sa responsabilité civile ou pénale peut pourtant être engagée : le service public lui recommande de souscrire une assurance responsabilité civile, une question à poser en assemblée dès sa désignation.
Ce que chaque copropriétaire assure pour son lot
Le troisième étage est individuel. L’article 9-1 oblige chaque copropriétaire, occupant ou non, à s’assurer contre les risques de responsabilité civile dont il doit répondre. Cette garantie couvre les sinistres nés dans un lot privatif qui endommagent les voisins ou les parties communes.
L’inverse compte autant : le contrat collectif souscrit par le syndic ne couvre pas les sinistres d’origine privative, même quand ils abîment le hall ou l’appartement du dessous. Face à un copropriétaire non assuré, le syndic peut agir pour l’obliger à s’assurer et le rendre responsable des dommages causés.
Occupant, bailleur, locataire : qui signe quoi
- le copropriétaire occupant assure au minimum sa responsabilité civile, ses meubles et embellissements relevant du contrat d’habitation qu’il choisit ;
- le copropriétaire bailleur relève de l’assurance propriétaire non occupant, imposée par la loi selon le service public, qui protège le lot pendant une vacance ou si l’assurance du locataire fait défaut ;
- le locataire titulaire d’un bail d’habitation couvre au moins les risques locatifs, incendie, dégât des eaux et explosion, le recours des voisins restant facultatif pour lui.
Les contrats du bailleur et du locataire se complètent sans se remplacer.
Le parcours d’un sinistre, de la déclaration au contrat qui paie
La règle de départ : la déclaration dépend de l’origine du sinistre. Origine commune, le syndic déclare à l’assurance de l’immeuble. Origine privative, le copropriétaire concerné déclare à son propre assureur. Chaque occupant touché prévient aussi le sien, dans le délai prévu par son contrat.
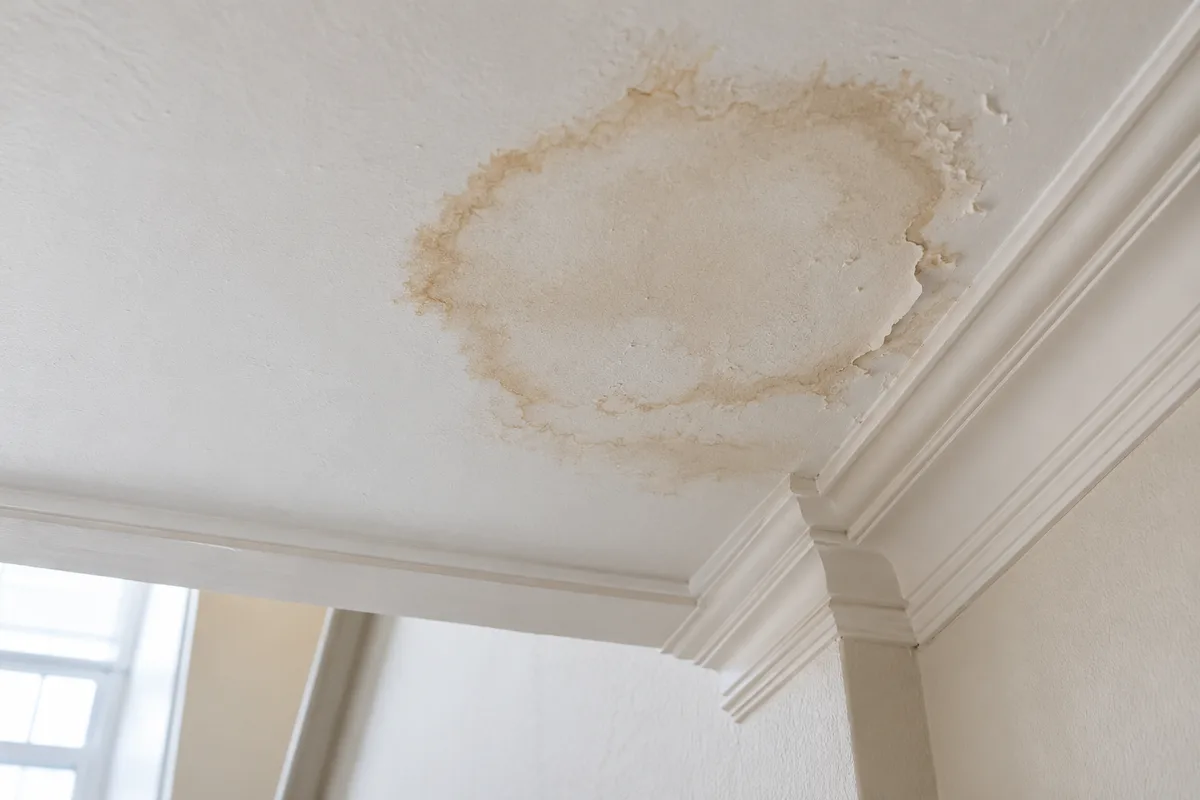
Une fuite sur une colonne d’eau commune
Une colonne montante fuit, et l’eau marque le plafond de la cage d’escalier puis un appartement. La canalisation est collective : le syndic déclare à l’assureur de la copropriété, qui prend aussi en charge la recherche de fuite dans les parties communes. Les occupants touchés peuvent remplir un constat amiable dégât des eaux, à transmettre aussi au syndic. Sous 5 000 € hors taxes de dommages matériels, la convention IRSI organise la désignation d’un assureur gestionnaire, rôle confié à l’assureur de la copropriété pour les parties communes.
Une chute dans le hall
Un visiteur glisse sur une marche du hall et se blesse. Le dommage naît dans les parties communes : la responsabilité du syndicat est engagée au titre de l’article 14, et son assurance de responsabilité civile répond, l’escalier glissant étant l’exemple type cité par le service public. Les actions récursoires réservées par la loi laissent ouvert un recours contre un éventuel responsable, prestataire compris.
Une faute du syndic
Le syndic laisse traîner la déclaration d’un sinistre, ou commande des travaux jamais votés. Le préjudice relève alors de sa responsabilité civile professionnelle. Le service public décrit quatre temps :
- identifier la faute et son lien avec le dommage ;
- chiffrer le préjudice, devis ou factures à l’appui ;
- adresser une mise en demeure en recommandé avec accusé de réception, copie possible à l’assureur du syndic, désigné en principe dans le mandat ;
- contre un ancien syndic, faire autoriser l’action à la majorité de l’article 24 ; contre le syndic en exercice, obtenir une délégation expresse sur convocation du président du conseil syndical.
Quand la confiance est rompue, notre guide pour changer de syndic de copropriété décrit la suite.
Comment les assureurs se partagent la facture
La convention IRSI, accord entre compagnies d’assurance décrit par le service public, vise les dégâts des eaux et les incendies dans les immeubles d’habitation. Elle désigne un seul assureur pour chaque mission : gestion du dossier, recherche de fuite, indemnisation. Deux seuils structurent le règlement :
- sous 1 600 € hors taxes de dégâts, l’assureur gestionnaire indemnise sans recours contre un autre assureur ;
- entre 1 600 € et 5 000 € hors taxes, il expertise pour le compte des autres, indemnise et conserve un recours contre eux.
Au-delà de 5 000 € hors taxes, chaque assureur intervient selon son contrat et les responsabilités établies. La convention écarte aussi les sinistres d’origine extérieure, intempéries, inondations ou catastrophe naturelle. En cas de désaccord entre assureurs, le service public conseille une médiation ou un expert indépendant.
Les contrôles annuels du conseil syndical
Quelques vérifications, dans le prolongement de la mission décrite dans notre article sur le conseil syndical, son rôle et ses pouvoirs, évitent les mauvaises surprises :
- un contrat de responsabilité civile du syndicat en cours de validité ;
- des garanties de dommages aux biens conformes à la clause éventuelle du règlement de copropriété ;
- la carte professionnelle du syndic et ses attestations de responsabilité civile professionnelle et de garantie financière, consultables en ligne ;
- la liste des sinistres déclarés dans l’année et leur suivi ;
- toute modification du contrat de l’immeuble inscrite à l’ordre du jour, selon notre méthode pour préparer la convocation et l’ordre du jour.
Prochaine étape : obtenir du syndic, avant la prochaine assemblée, les conditions particulières du contrat de l’immeuble, puis les rapprocher de la clause d’assurance du règlement. Cette lecture à deux conseillers dit qui couvre quoi avant que l’eau ne traverse un plafond.